Bávaro
18°43′N · 68°27′WLa oferta de alquiler más profunda del país — y la brecha más amplia entre el rendimiento anunciado y el realmente obtenido.
Preferencias

El mercado de inversión más líquido del Caribe.
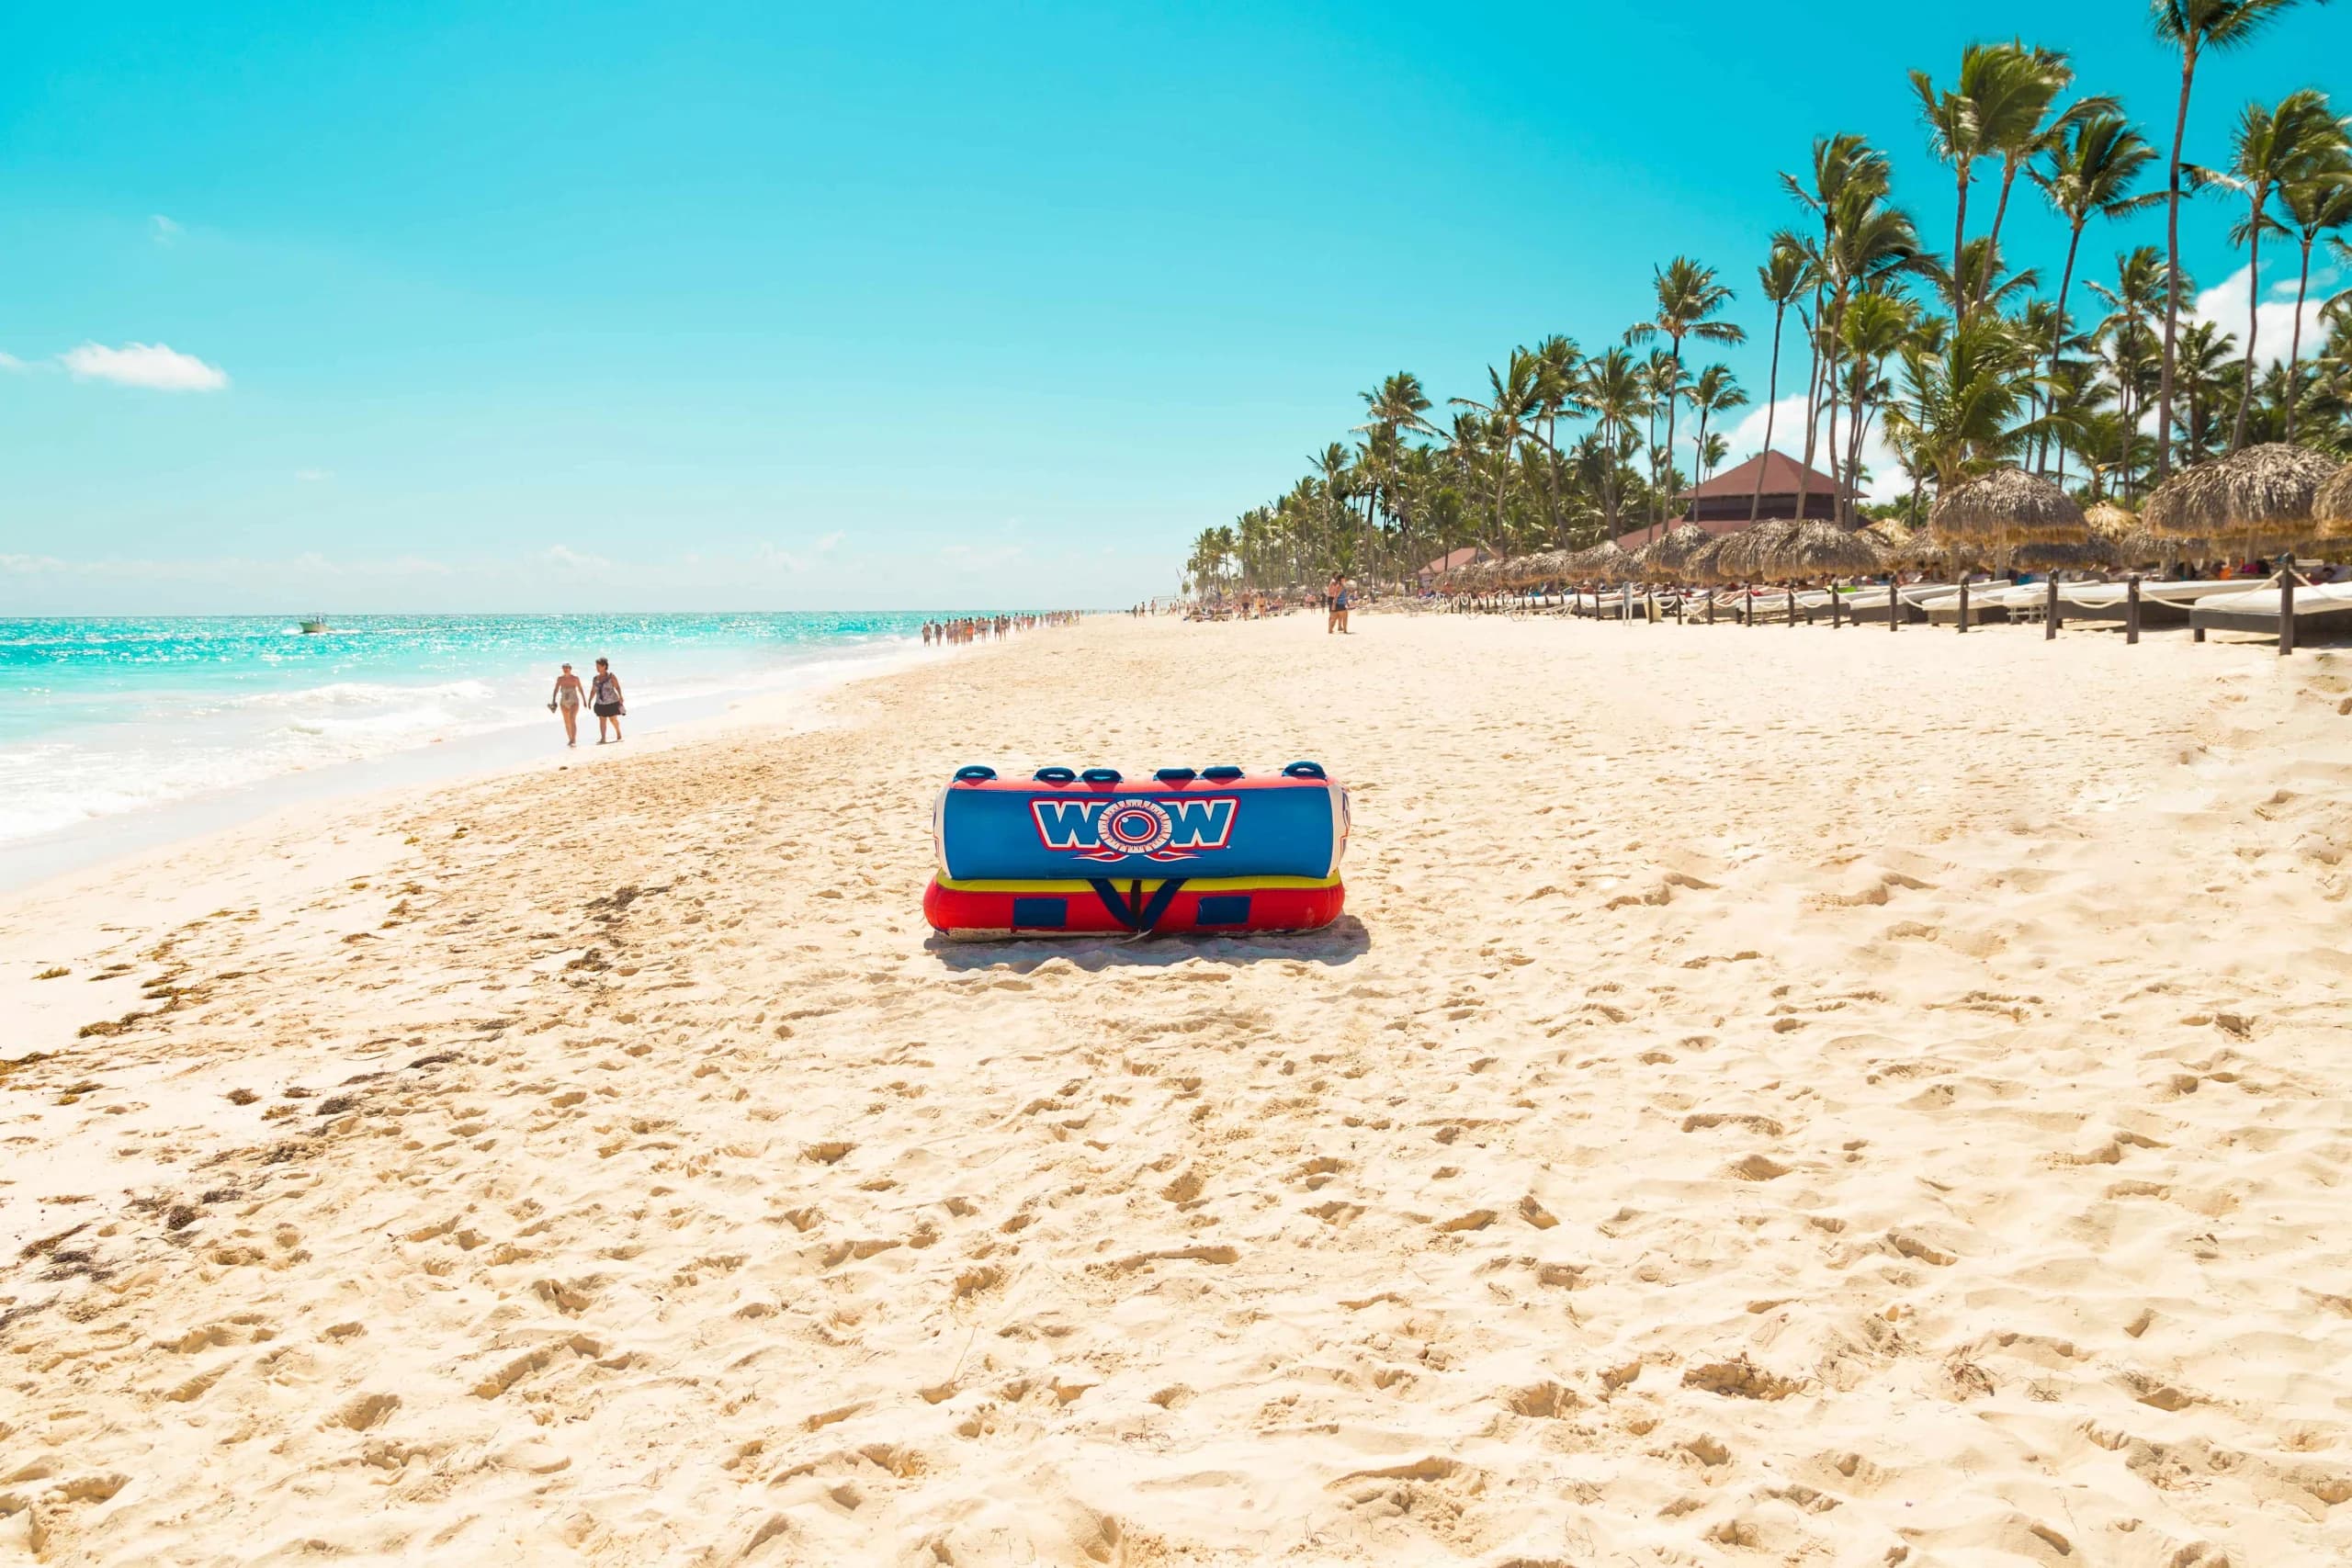
Punta Cana es el principal corredor turístico de la República Dominicana — una franja costera de 60 kilómetros que se extiende hacia el sur desde Bávaro hasta el Aeropuerto Internacional de Punta Cana. Recibe más de 8 millones de llegadas turísticas al año, lo que la convierte en el destino más visitado de la cuenca del Caribe, y sustenta el mercado inmobiliario secundario más profundo del país.
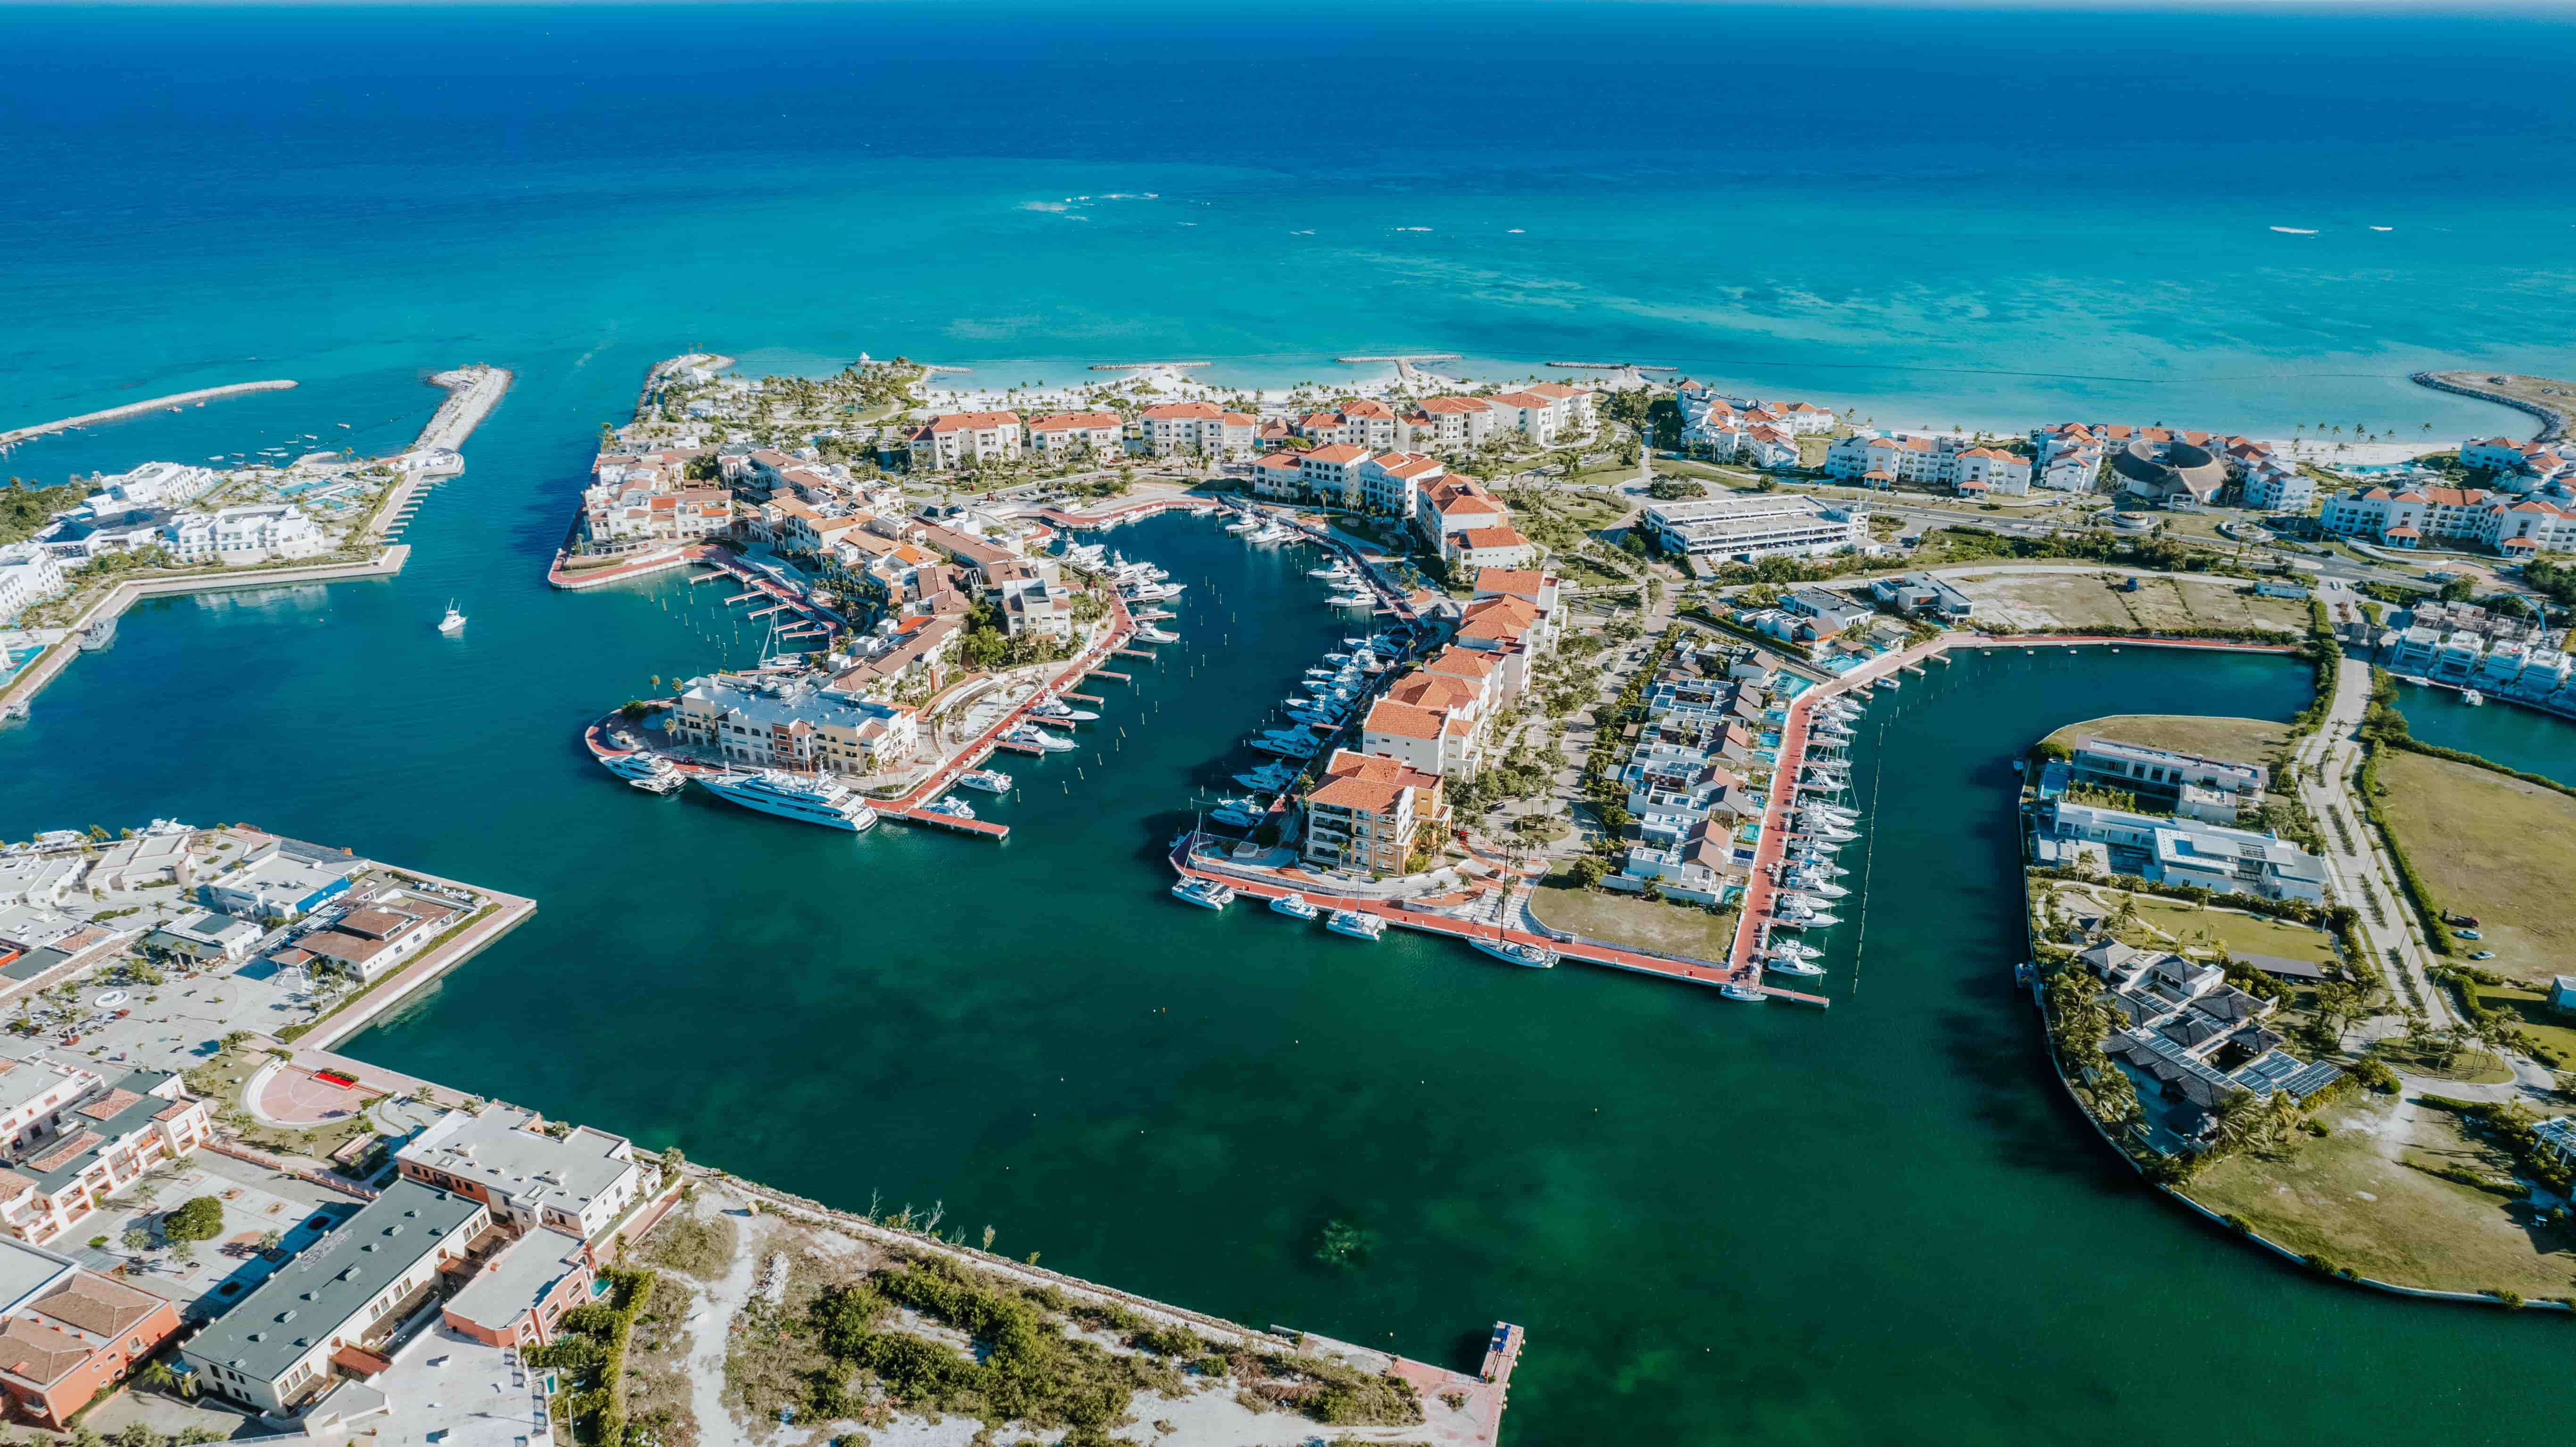
El mercado no es monolítico. Existen ocho subzonas distintas dentro del corredor de Punta Cana, cada una con diferentes dinámicas de oferta, perfiles de comprador y características de retorno. Bávaro sigue siendo el núcleo — consolidado, líquido y cada vez más competitivo. Los Corales y el corredor adyacente a Cap Cana ofrecen una mejor entrada ajustada al riesgo en 2026. El corredor norte alrededor de Miches es territorio de adopción temprana, con catalizadores de infraestructura a varios años vista.
Para los inversionistas que priorizan el rendimiento por ingresos, la liquidez del mercado secundario y la familiaridad con el mercado, Punta Cana sigue siendo el punto de entrada lógico en la República Dominicana. Es también el mercado más expuesto a la variabilidad en la calidad de los operadores y al exceso de oferta de gama media — ambos riesgos que una selección informada puede mitigar en gran medida.
Punta Cana recompensa al capital orientado a rentabilidad que se destina a producto de condo-hotel bien seleccionado y operado por gestores de trayectoria comprobada. La infraestructura es de nivel mundial, la base turística es estructuralmente resiliente, y el esquema de incentivos CONFOTUR continúa ofreciendo ventajas fiscales en desarrollos nuevos. La entrada óptima en 2026 no es el producto más barato disponible, sino el producto diferenciado por calidad de operadores con historiales de ocupación verificables, a un precio que refleje las condiciones actuales del mercado, no las de 2021.
La familiaridad con el mercado, el ecosistema consolidado de operadores y los datos comparables claros hacen de Punta Cana el punto de entrada con la curva de aprendizaje más baja para inversionistas nuevos en la República Dominicana.
Los inversionistas que priorizan el ingreso anual sobre la apreciación de capital encontrarán el mejor perfil de rendimiento ajustado al riesgo en Punta Cana, particularmente en el segmento de condo-hotel de $100.000–$200.000.
Punta Cana ofrece la selección de productos más amplia en esta franja de precios, con verdaderas opciones de diversificación entre edificios, operadores y subzonas.
Si su horizonte de inversión es incierto, o podría necesitar salir antes del plazo previsto, la profundidad del mercado secundario de Punta Cana ofrece la mejor opcionalidad de salida en la República Dominicana.
El comprador típico de Punta Cana en 2026 es un inversionista internacional —con mayor frecuencia norteamericano, europeo o latinoamericano— que destina entre $100,000 y $350,000 a una unidad de condo-hotel dentro de un resort gestionado. Muchos son compradores primerizos en República Dominicana, atraídos por el perfil del mercado y su narrativa de rentabilidad. Un segmento creciente lo conforman compradores recurrentes que consolidan posiciones en múltiples unidades o dan el salto hacia producto tipo villa. El grupo de compradores es amplio para los estándares dominicanos, lo cual constituye el principal motor de la ventaja de liquidez del mercado.
El mercado de alquiler de Punta Cana está respaldado por más de 8 millones de llegadas anuales y un ecosistema consolidado de operadores de condo-hotel que gestiona las reservas, el mantenimiento y la distribución de ingresos para los propietarios individuales. El mercado se beneficia de una amplia cobertura estacional — la temporada alta (diciembre–abril) genera una ocupación del 85–95%; la temporada media (mayo–noviembre) promedia entre el 50–65% en edificios bien administrados.
Principalmente viajeros de ocio de Norteamérica (Estados Unidos, Canadá), un segmento europeo en crecimiento (Reino Unido, Alemania, Francia), y un número creciente de visitantes latinoamericanos. La demanda corporativa y de estancias prolongadas es limitada en las zonas puramente turísticas, pero está presente cerca del corredor del aeropuerto.
El tipo de producto dominante. Unidades individuales dentro de edificios gestionados por un resort, inscritas en el programa de alquiler del operador. El propietario conserva el título de propiedad, y el operador gestiona los alquileres y el mantenimiento.
Ideal para inversionistas enfocados en rentabilidad. Menor carga de gestión.
Villas separadas o semi-adosadas dentro de comunidades cerradas. Mayor requerimiento de capital, mayor valor de uso personal y mayores ingresos absolutos por alquiler, aunque el rendimiento suele ser menor que en los condo-hoteles.
Ideal para compradores con intención de uso personal más retorno de inversión.
Unidades dentro de desarrollos hoteleros de marcas internacionales (Hard Rock, Royalton, etc.). La prima de marca añade entre un 20% y un 35% al costo de adquisición; la liquidez de salida hacia compradores conocedores de la marca es sólida.
Ideal para capital premium, uso de estilo de vida y compradores conscientes de la marca.
Terreno en pre-desarrollo en el corredor de Miches/El Limón. Sin ingresos durante la tenencia. Estrategia de pura apreciación con catalizadores de infraestructura a 3–5 años.
Especulativo, de largo horizonte. Alto riesgo, alto potencial de ganancia.
El enclave residencial original; escuelas, servicios y el aeropuerto.
Frente a la playa y consolidado — compartido con Bávaro, que lo cubre en profundidad.
Un tranquilo enclave costero entre el enclave principal y Bávaro.
El límite sur, con precios comparados frente a Cap Cana en lugar de Bávaro.
La propiedad fundadora: golf, Playa Blanca y la menor densidad de la región.
El mercado de reventa secundario más profundo de la República Dominicana — verdadera liquidez de salida
Aeropuerto internacional de clase mundial con más de 50 conexiones directas a ciudades
Ecosistema consolidado de operadores de condo-hotel con historiales verificables
El proyecto CONFOTUR más activo del país — acceso a incentivos fiscales
Más de 8 millones de llegadas turísticas anuales que garantizan una base estructural de demanda de alquiler
La selección de productos y el rango de precios más amplios de cualquier mercado de la República Dominicana
El reconocimiento de marca internacional impulsa tanto el turismo como la demanda de compradores
Exceso de oferta en el segmento de condo-hotel de gama media (100–200 unidades)
La calidad de los operadores varía enormemente — operadores débiles en ubicaciones fuertes tienen un rendimiento inferior
Algunas aprobaciones de CONFOTUR están venciendo sin renovación en edificios más antiguos de Bávaro
La presión ambiental sobre el desarrollo costero está acelerando el escrutinio regulatorio
El riesgo de huracanes (exposición de categoría 1–3) requiere un seguro adecuado
La comoditización del segmento de mercado masivo comprime los rendimientos con el tiempo
Punta Cana se ubica en el segmento medio de precios de República Dominicana, por encima del mercado residencial urbano de Santo Domingo en precio por metro cuadrado para producto comparable, pero significativamente por debajo del posicionamiento de lujo de comunidades cerradas de Cap Cana. El producto frente a playa en zonas consolidadas obtiene una prima de 30–45% respecto a producto comparable tierra adentro. El rango de precios es amplio —desde unidades de condo-hotel tipo estudio a partir de $80,000 hasta villas de marca que superan los $2M— lo que permite acomodar múltiples perfiles de inversionista dentro de un mismo mercado.
Punta Cana cuenta con el mercado secundario de reventa más profundo de República Dominicana. Una unidad de condo-hotel correctamente valorada y bien mantenida en una zona consolidada, por lo general, se transa en 45 a 90 días. El grupo de compradores es internacional y amplio, impulsado por el reconocimiento global de la marca del mercado. Esta ventaja de liquidez no es uniforme en todo el producto —edificios de nivel medio con sobreoferta en ubicaciones secundarias pueden permanecer sin vender de 6 a 12 meses— pero en edificios bien ubicados y bien operados, la posibilidad real de salida es genuina.
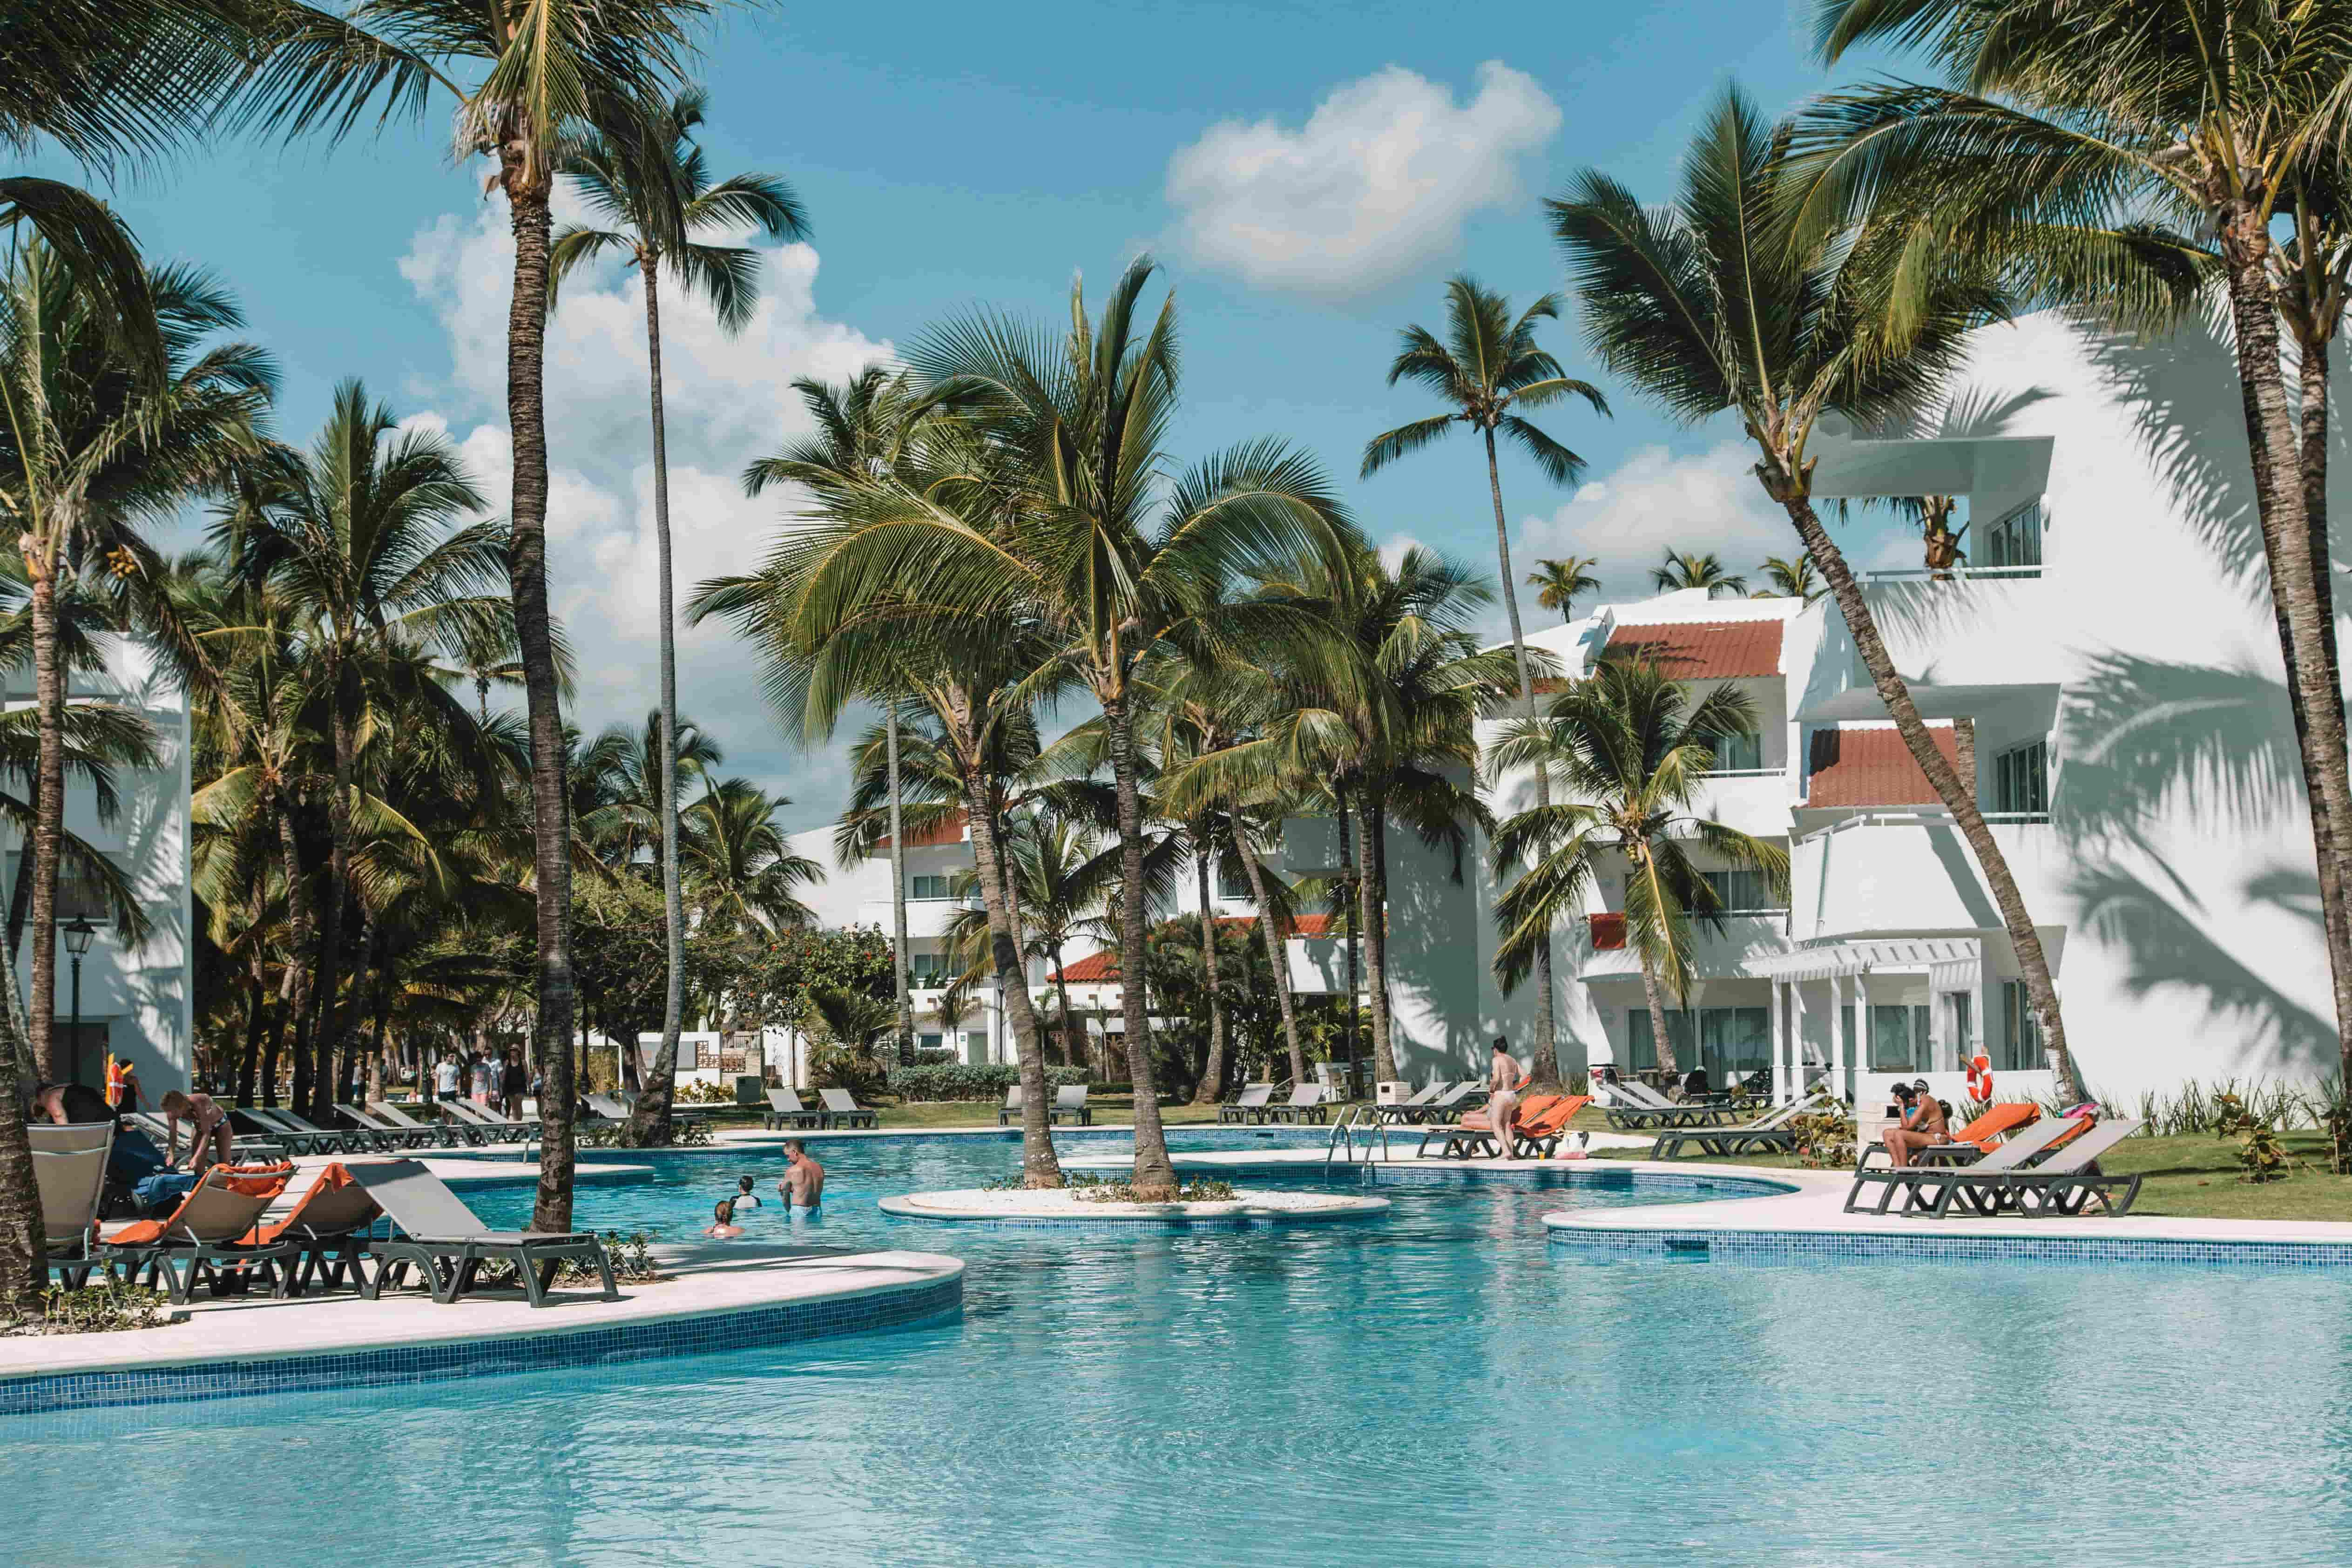
Punta Cana ofrece la infraestructura turística más desarrollada de República Dominicana: vuelos internacionales directos desde más de 50 ciudades, instalaciones médicas de nivel hospitalario, escuelas internacionales, un ecosistema comercial completo y un sector hotelero consolidado que va desde megaresorts todo incluido hasta hoteles boutique. Para los inversionistas que también planean usar su propiedad de manera personal, Punta Cana ofrece la propuesta de estilo de vida más completa del país, aunque carece de la autenticidad y el entorno natural imponente de mercados como Las Terrenas o la sofisticación urbana de Santo Domingo.
El argumento estructural a favor de Punta Cana se mantiene intacto. El turismo de la República Dominicana creció un 9,4% anual entre 2019 y 2025, el aeropuerto cuenta con capacidad para continuar ampliando sus operaciones aéreas, y el sector hotelero sigue atrayendo operadores de marca. El ciclo de oferta ha estado absorbiendo las entregas de 2020–2023; entre 2026 y 2027 debería recuperarse la ocupación hacia sus máximos históricos en productos de calidad.
El catalizador más significativo a mediano plazo es el corredor norte alrededor de Miches — inversión gubernamental en infraestructura, nuevos compromisos de marcas hoteleras y oportunidades de arbitraje de suelo. Los compradores que se posicionen en esta subzona en 2026 llegan de 3 a 5 años antes, y ese es precisamente el punto. Bávaro, ya consolidado, seguirá generando rendimiento con un crecimiento de capital moderado. Miches representa el próximo ciclo de apreciación.
Este panorama cubre la información disponible públicamente. Nuestro análisis de propiedades va más allá. Edificios específicos, comparaciones de operadores, terrenos fuera del mercado y una visión estructurada de cómo Punta Cana se ajusta a sus objetivos de capital.
Analice su propiedadAnaliza una propiedad aquí

La oferta de alquiler más profunda del país — y la brecha más amplia entre el rendimiento anunciado y el realmente obtenido.

Ultra lujo, oferta controlada, apreciación de capital.

La economía más grande del Caribe. El mercado más institucional de la región.